 3 hours ago
3
디지털 금융은 지난 10여년간 금융서비스 접근성과 편의성을 높이는 방향으로 발전해 왔다. 모바일뱅킹과 간편송금이 금융거래 방식을 바꿨다면, 인공지능(AI)은 금융서비스가 제공되는 방식 자체를 바꾸기 시작했다. AI는 이미 소비자의 금융정보를 분석해 맞춤형 상품을 추천하는 수준에 이르렀고, 앞으로는 이용자가 정한 조건과 권한에 따라 금융상품을 비교·선택하고 거래까지 실행하는 단계로 나아갈 전망이다. 이용자가 직접 수행하던 판단과 실행의 일부를 AI에 위임하는 새로운 금융 환경이 열리는 것이다. 금융을 직접 '이용하는' 시대에서 AI에 '맡기는' 시대로의 전환이 시작된 셈이다. 이러한 변화는 어느 날 갑자기 나타난 것이 아니다. 간편결제와 오픈뱅킹, 마이데이터가 확산하면서 금융데이터의 활용 범위가 넓어졌고, 핀테크 기업들은 이를 바탕으로 개인 맞춤형 금융서비스를 꾸준히 발전시켜 왔다. 금융당국도 망 분리 규제 개선을 통해 금융권의 생성형 AI와 클라우드 활용 여건을 넓히고, 금융 분야 AI 가이드라인을 개정하며 AI 시대에 필요한 기준을 마련하고 있다. AI가 금융을 대신하는 시대의 토대는 기업의 혁신과 이를 뒷받침한 제도적 변화가 함께 다져 온 것이다. 하지만, 토대가 마련됐다고 소비자가 곧바로 AI에 금융을 맡길 수 있는 것은 아니다. AI에 맡기는 범위가 넓어질수록 이용자 수고는 줄지만, 이용자가 직접 확인하고 통제하던 영역도 함께 줄어든다. 편리함만으로는 이용자가 자신의 자산을 AI에 맡기도록 설득하기 어렵다. 이제 관건은 AI가 얼마나 많은 금융업무를 대신할 수 있느냐를 넘어, 소비자가 그 판단과 실행을 얼마나 믿고 맡길 수 있느냐에 있다. 이 질문이 무거운 것은 현행 금융제도의 상당 부분이 이용자가 상품을 선택하고 거래를 지시하는 구조를 전제로 하고 있기 때문이다. 금융사의 설명의무와 적합성 원칙도 이러한 구조를 바탕으로 마련돼 있다. 그러나 AI가 이용자의 위임을 받아 상품을 고르고 거래까지 실행하면, 이 원칙들을 어떤 방식으로 적용할 것인지가 새로운 과제로 떠오른다. 금융 분야 AI 가이드라인이 AI 활용 과정에서 사람의 감독을 강조하는 것도 같은 맥락이다. 이러한 과제를 풀기 위해서는 AI가 금융업무를 대신 수행하는 환경에 맞춰 사업자의 관리 의무를 구체화해야 한다. 기존에는 이용자가 금융상품을 선택하고 거래를 지시했다면, 앞으로는 AI가 이용자를 대신해 판단하고 거래를 실행할 수 있기 때문이다. ...
Related
[인사]과학기술정보통신부
37 minutes ago
0
[인사] LX홀딩스
1 hour ago
0
[사설] '821조 슈퍼 예산' 제대로 쓰자
2 hours ago
2
[기고]한국어 가르치는 AI, 세계를 향한 도전
3 hours ago
3
[ET단상] 결산 자동화, K브랜드 AX의 시작과 끝
3 hours ago
3
[이상직 변호사의 생성과 소멸] 〈31〉'제한적 합리성'에 따른 정책결정은 여전히 유효한가
3 hours ago
3
[송민택 교수의 D-엣지] 원화 스테이블코인 제도화, 안전의 기준과 기회의 문턱
3 hours ago
2

[기고] 테슬라, FSD 기대만큼 안전도 책임져야
4 hours ago
3
Popular

직장인으로서 부를 쌓는 방법
3 weeks ago
566
Show GN: suta — AI가 생성한 UI문제를 줄이는 스킬
3 weeks ago
480
[2026 노벨상] 생리의학상…뇌에 대한 이해 바꿔놓은 이들에게
4 weeks ago
417
Show GN: 5달러 시계에 Claude·Codex 사용량을 띄워봤습니다
4 weeks ago
417
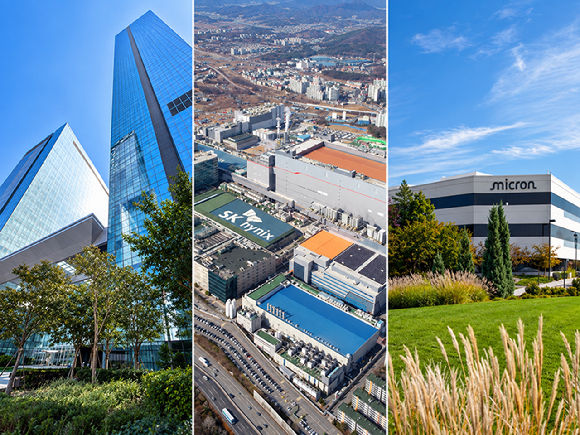
마이크론이 먼저 확인한 메모리 호황…삼성·SK하이닉스는 '비용 변수'
4 weeks ago
411

박진영, 12월 서울서 사흘간 연말 콘서트 '웨트'
4 weeks ago
410

How DataXStream Accelerates Sales and Customer Engagement wi...
1 month ago
403

김재열, 동계올림픽 7개 종목 협의체 이끈다…WOF 회장 선출
3 weeks ago
385
소금 결정으로 전류 ON, OFF…'이온 스위치' 나왔다
4 weeks ago
377
Keynote: Connected Intelligence: Bringing the Autonomous Ent...
3 weeks ago
353
 English (US) ·
© Clint IT 2026. All rights are reserved
