 1 week ago
13
중소기업이 대기업에 납품해도 현금이 바로 들어오는 것은 아니다. 납품 후 60일·90일 이상 기다려야 하고, 그동안 원자재·임금과 다음 주문을 감당해야 한다. 매출은 늘었는데 현금이 부족해지는 이유다. 은행은 중소기업 신용과 담보가 약하다고 보고 대출을 꺼린다. 중국 공급망금융은 핵심기업 주문과 결제신용, 물류·재고·매출채권 데이터를 이용해 협력사에 자금을 공급한다. 매출채권 전자증서(应收账款电子凭证), 반대방향 팩토링, 재고·선급금 금융과 공급망 플랫폼이 주요 도구다. 한 문장으로 정리하면 이렇다. 공급망금융 본질은 대기업이 중소기업에 돈을 빌려주는 데 있지 않고, 실제 거래에서 생긴 채권과 데이터를 은행이 믿을 수 있는 신용으로 바꾸는 데 있다. 세 가지 자산이 금융 출발점이다 공급망금융 기본자산은 매출채권, 재고, 선급금이다. 납품업체는 대기업에서 받을 돈을 담보·양도해 조기 현금화한다. 유통·생산기업은 창고에 있는 원재료와 제품을 담보로 자금을 조달한다. 구매자는 확정주문과 선급금을 바탕으로 생산·구매자금을 빌린다. 가장 널리 쓰이는 것은 매출채권 금융이다. 은행과 팩토링회사는 협력사 신용보다 핵심기업이 실제로 얼마를 언제 지급할지를 본다. 핵심기업이 채권을 확인하면 금리와 심사 문턱이 낮아질 수 있다. 반대방향 팩토링은 대기업이 승인한 매입채무를 기반으로 금융기관이 협력사에 먼저 지급하고 만기에 대기업이 갚는 구조다. 협력사는 현금을 빨리 받고, 대기업은 지급일을 관리한다. 전자채권은 신용을 여러 단계로 전달한다 중국 공급망 플랫폼은 핵심기업이 매출채권 전자증서를 발행하고, 협력사가 이를 분할·양도하거나 은행에서 할인하도록 한다. 중국중차(中国中车) 등 대기업이 출자한 중치윈롄(中企云链)의 '윈신(云信)'과 TCL 계열의 젠단후이(简单汇) 같은 플랫폼이 대표적이다. 전자증서는 거래·계약·납품·검수와 지급 확인을 디지털로 연결해 위조와 반복 담보를 줄일 수 있다. 1차 공급사가 2차 공급사에 증서를 넘기면 핵심기업 신용이 공급망 말단까지 전달된다. 그러나 전자증서가 법정통화나 은행어음과 같은 것은 아니다. 최종 지급의무와 추심, 플랫폼 규칙·수수료를 확인해야 한다. 여러 단계로 분할·유통되면 실제 거래관계가 복잡해지고 신용이 과도하게 확장될 수 있다. 2025년 규제는 핵심기업 ‘신용 남발’을 겨냥했다 중국 인민은행과 금융감독, 대법원·상무부 등 6개 부처는 2025년 공급망금융 업무를 규범화하는 통지를...
Related
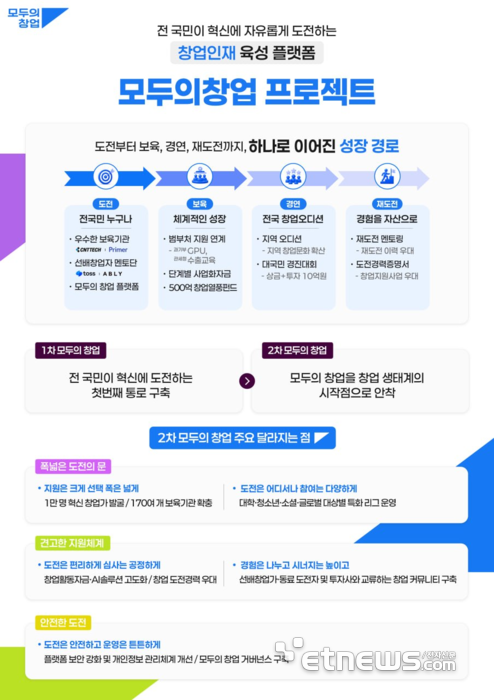
[사설] 모두의창업, 숫자채우기로 가선 안된다
3 hours ago
1
[이영의 넥스트 거버넌스] 〈27〉르네상스와 AI
4 hours ago
1
[기고] 지역화폐 데이터 기반 소상공인 지원
4 hours ago
1
[미래포럼] 모두를 위한 더 나은 미래에 대한 상상…누구에게나 새로고침의 순간이 찾아온다
4 hours ago
1
[부음] 남승우(한화생명 홍보실 부장)씨 본인상
4 hours ago
1
[ET톡] 이제 우주도 민간의 시간이다
7 hours ago
1
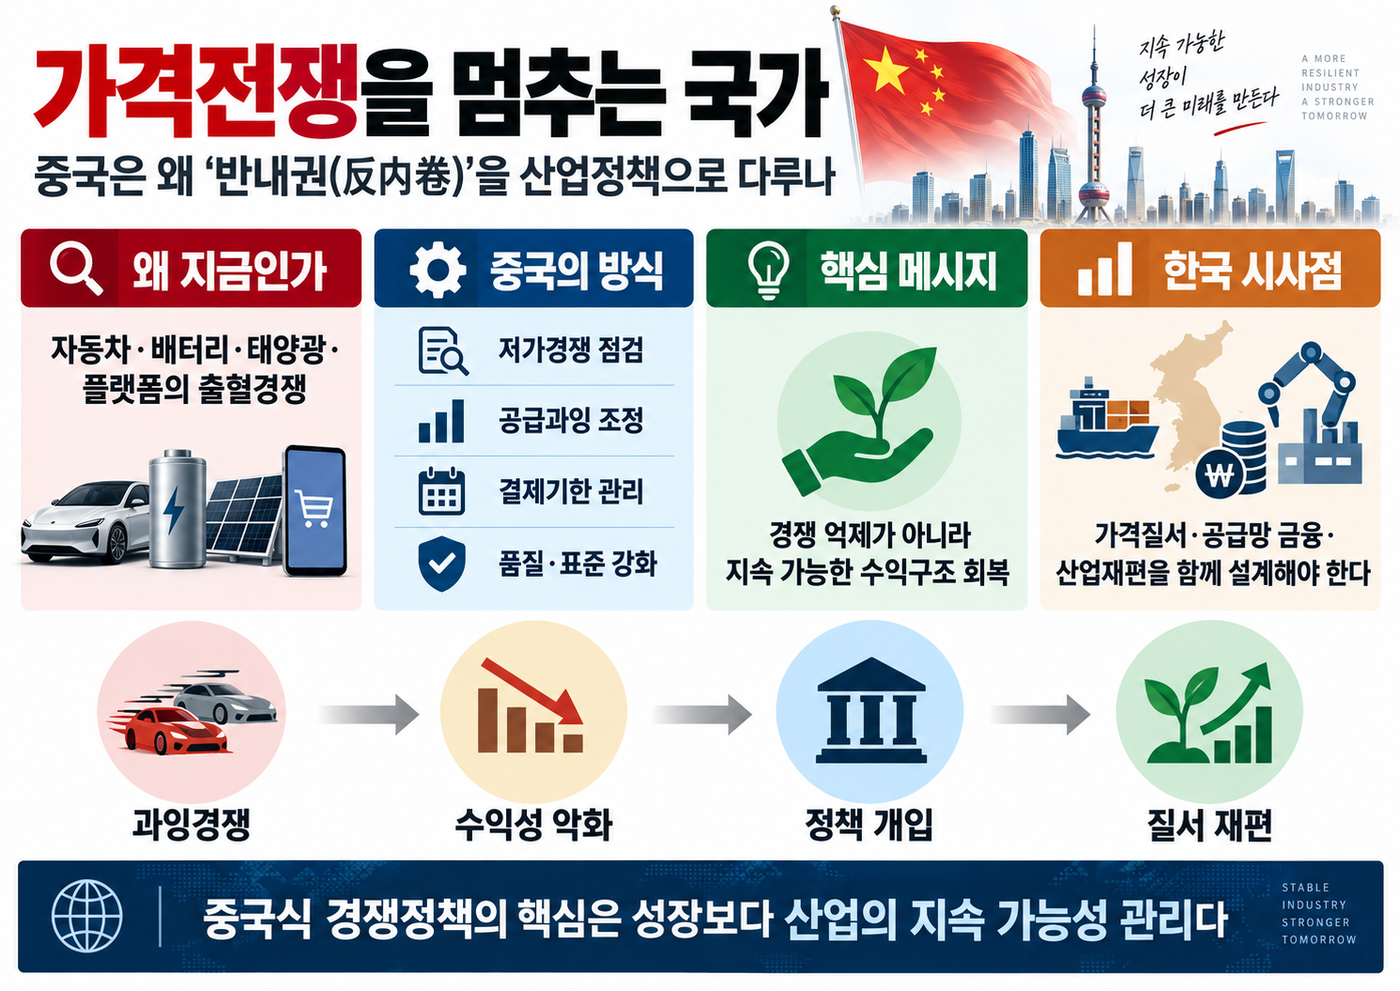
[테크 차이나] 가격전쟁 멈추는 국가…中 왜 '출혈경쟁' 산업정책으로 다루나
7 hours ago
1
[부음] 선기운(국민의힘 세종시당 사무처장)씨 부인상
8 hours ago
1
Popular

[팟캐스트] OAuth, 제대로 이해하고 쓰고 있나요?
3 weeks ago
94
고철
3 weeks ago
91

연상호, 토론토영화제서 고레에다 감독과 대담
3 weeks ago
81
취준생 목소리에 귀기울인 '라이너 라이트'..."자소서 기능 이용자 수 13배 늘...
3 weeks ago
76

‘붉은사막’, 게임스컴 어워드 에픽·최고의 PC 게임 후보작 올라
3 weeks ago
75
잔나비, 첫 아시아 투어 곳곳서 떼창 물결…"기적같은 일"
3 weeks ago
71
김재윤 통산 220세이브…삼성, 2연패 탈출
3 weeks ago
71
컴투스, 신작 '제우스: 오만의 신' 사전 다운로드 당일 애플 앱스토어 인기 1위
3 weeks ago
68

남궁훈 아이즈 대표, 카카오게임즈 지분 1% 매입…"게임산업 다시 성장할 것"
3 weeks ago
64

 English (US) ·
© Clint IT 2026. All rights are reserved
