 6 hours ago
6
Hacker News 의견들 틈새시장을 장악한 소프트웨어 회사를 인수해 가격을 올리는 전략이 2018~2022년에 유행했음. 소프트웨어는 승자 독식 성격이 강하니 경쟁 방어력과 가격 결정력도 높을 것이라는 계산이었음. 시각장애가 있는 장인은 JAWS를 쓰다가, 접근성 소프트웨어 시장을 장악하려던 사모펀드 Vispero가 인수 후 가격을 올리고 연간 구독제로 바꾸자 무료 소프트웨어 NVDA로 갈아탔음. 전기 엔지니어라 전환에 어려움이 없었지만, 그대로 돈을 낸 사람도 많았음. 이제 LLM으로 이 사업 모델이 흔들리고, 고금리로 금융 측면의 매력도 떨어짐. 이런 회사들이 빅테크보다 훨씬 많은 소프트웨어 엔지니어를 고용해 왔기에, 이것이 개발자 채용 둔화의 실제 원인일 수 있다고 봄. 소프트웨어 엔지니어는 아니고 데이터 엔지니어인데, 구직하면서 본 모습과 일치함. 실력이 특별히 뛰어나지는 않아 18개월간 구직했음. 공고는 여전히 많았지만 전통적인 기술 기업의 공고는 드물었음. 기술 중심지를 떠난 영향도 있지만, 가장 큰 어려움은 2020~2023년에 연봉 20만 달러 이상을 받던 사람들과 비교적 평범한 연봉 10만 달러 이상 일자리를 놓고 경쟁하게 된 것이었음. 이들을 고용하던 지역 기술 기업 3~6곳이 이제는 채용을 거의 하지 않음. 내가 알기로는 상황이 더 심각함. 기존 부채가 변동금리라서 이전에는 유지 가능하던 기업도 적자로 돌아설 수 있음. 차환 능력까지 악화되므로 과감한 조치를 취하지 않으면 악순환에 빠질 수 있고, 그런 조치도 충분하지 않을 수 있음. 우리 회사에서도 내부적으로 SaaS 대체 작업을 벌이거나, 적어도 공급업체에 그 가능성을 압박 수단으로 써야겠다고 생각했음. 과거에는 제공하는 가치에 맞춰 가격을 매길 수 있었지만, 이제는 적절한 클린룸 절차를 거쳐 역공학하고 재구현하는 데 드는 토큰 비용이 가격 기준에 더 가까워짐. 기술 외적인 경쟁 방어력이 없다면 AI로 다시 만드는 비용보다 지나치게 비싼 제품은 퇴출될 가능성이 커짐. 라이선스 비용은 상당하지만 실제 사용하는 기능만큼은 재구현이 그리 어렵지 않은 제품을 누구나 떠올릴 수 있을 것임. 2018~2022년은 역사적 저금리 시기이기도 해서, 기업들이 위험이 줄었지만 사라지지는 않은 큰 베팅을 했음. 채용도 마찬가지로 원격근무와 풍부한 유동성이 대규모 채용을 부추겼고, 금리가 5배 높아진 지금은 그 후유증을 겪는 중임. 많은 경영진은 무모한 베...
Related

Show GN: 배틀즈 - 컴퓨터 연습과 친구 온라인 대전을 제공하는 보드게임 모음
6 minutes ago
0
Meta, 전국 캠페인 도중 No Kings Instagram 계정을 검열
34 minutes ago
2
AlpineBSD - NetBSD 커널과 Alpine Linux에서 영감을 받은 사용자 공간을 결합한 운영체...
37 minutes ago
2
향후 Archive.today 링크
40 minutes ago
2
DAYJOB: Tax - 전문 세무 과제 50개로 AI 에이전트 평가하기
1 hour ago
2
나는 여전히 OpenGL ES 3.0을 가르친다
2 hours ago
3
이 브라우저 지문 수집 스크립트는 왜 생물무기를 만들고 있을까?
2 hours ago
2
Popular
직장인으로서 부를 쌓는 방법
2 weeks ago
448
Show GN: suta — AI가 생성한 UI문제를 줄이는 스킬
2 weeks ago
360

[아시안게임] 유도 김민종, 남자 100㎏이상급 동메달…2회 연속 메달
3 weeks ago
358
[2026 노벨상] 생리의학상…뇌에 대한 이해 바꿔놓은 이들에게
3 weeks ago
352
Show GN: 5달러 시계에 Claude·Codex 사용량을 띄워봤습니다
3 weeks ago
352
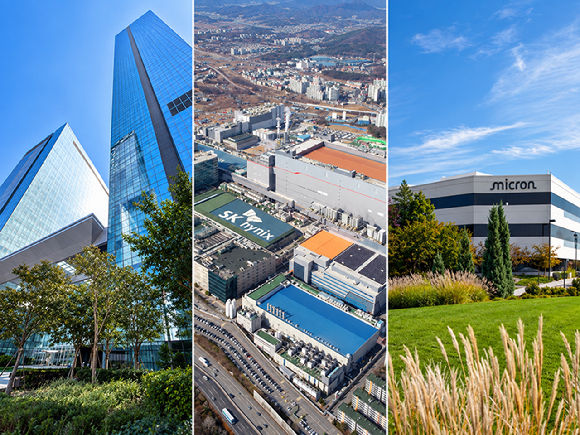
마이크론이 먼저 확인한 메모리 호황…삼성·SK하이닉스는 '비용 변수'
3 weeks ago
346
방탄소년단, 자체예능 '달려라 방탄 2.0'으로 돌아온다
3 weeks ago
344

How DataXStream Accelerates Sales and Customer Engagement wi...
3 weeks ago
343

박진영, 12월 서울서 사흘간 연말 콘서트 '웨트'
3 weeks ago
342
로민 '다큐먼트 AI 플랫폼', KISA 클라우드 보안인증 획득
3 weeks ago
337
 English (US) ·
© Clint IT 2026. All rights are reserved
